リフォームの減税制度
1.住宅リフォームの減税制度の概要
住宅リフォームを行なう消費者が一定の要件を満たす場合に受けることができる税制の優遇措置があります。税の控除額や軽減額などの算出方法については、制度の種類やリフォームの内容により異なり、また、各制度には工事、住宅及び居住者などに係る要件があります。
所得税の控除
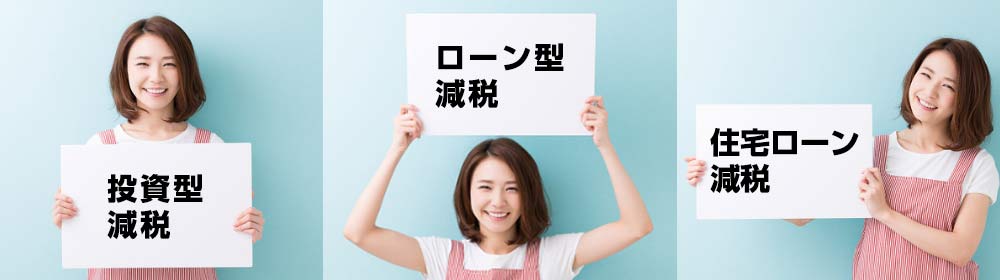
所得税とは、1月1日から12月31日までの1年間に生じた個人の所得に課税される税金(国税)です。要件を満たすリフォームを行なった場合に、所得税額の控除を受けることができます。住宅リフォームの所得税控除には、「投資型減税」、「ローン型減税」、「住宅ローン減税」があり、工事完了後の確定申告で要件を満たす工事を行なったことを申告する必要があります。
(注)耐震、バリアフリー、省エネ、同居対応のそれぞれの税制によって、居住者、住宅や工事費等の要件が異なります。
| 概要 | 控除対象期間 | 控除額 | リフォームローン要件 | 要件 |
|---|---|---|---|---|
| 投資型減税 | 1年分 | 工事費等の10% | ローンの有無によらない | 工事の内容・費用、住宅、居住者 等 |
| ローン型減税 | 5年分 | 性能向上リフォームの2%及び 毎年の年末リフォームローン残高の1% |
5年以上の償還期間 | 工事の内容・費用、住宅、居住者 等 |
| 住宅ローン減税 | 10年分 | 毎年の年末リフォームローン残高の1% | 10年以上の償還期間 | 工事の内容・費用、住宅、居住者 等 |
固定資産税の減額措置
固定資産税とは、保有する土地や建物などの固定資産について、1月1日時点の評価に応じて課税される税金(地方税)です。固定資産税の減額措置とは、要件を満たすリフォームを行なった場合に、リフォームに要した費用の額によらず一定の割合で家屋の固定資産税が軽減される制度です。固定資産税の減額措置の適用を受ける場合は、工事完了後3ヶ月以内に市区町村へ要件を満たリフォームを行なった事を申告する必要があります。
(注)耐震、バリアフリー、省エネ等それぞれの税制によって、居住者、住宅や工事費等の要件が異なります。
| 概要 | 減額対象期間 | 軽減額 | 1戸当たりの 対象家屋面積 |
要件 |
|---|---|---|---|---|
| 固定資産税の減額措置 | 工事完了年の翌年度分 1年度分 2年度分(※) ※特に重要な避難路として自治体が指定する道路の沿道にある住宅の場合 |
家屋の固定資産税の 1/2(耐震改修) 1/3(バリアフリー改修、省エネ改修) |
120㎡(耐震改修) 100㎡(バリアフリー改修) 120㎡(省エネ改修) |
工事の内容・費用、住宅、居住者 等 |

贈与税の非課税措置
贈与税とは個人が受けた現金などの贈与に応じて課税される税金(国税)です。贈与税の非課税措置とは、リフォームを行なうために父母や祖父母から資金(住宅取得等資金)の贈与を受けた場合に、贈与の一定額までが非課税(相続税も課税されていない)となる制度です。
贈与税の非課税措置の適用を受ける場合は、リフォームを行なった翌年の贈与税の申告期間に、要件を満たす工事を行なった事を税務署へ申告する必要があります。
平成27年1月1日から平成31年6月30日までの間、満20歳以上(贈与を受けた年の1月1日時点)の個人が親や祖父母などから住宅取得等資金を受けた場合、一定金額までの贈与につき贈与税が非課税となります。
| 概要 | 非課税対象期間 | 要件 |
|---|---|---|
| 贈与税の非課税措置 | 1年分 | 工事の内容・費用、住宅、居住者 等 |
登録免許税の軽減
登録免許税とは、国による登記等に課税される税金(国税)です。平成26年4月1日から平成30年3月31日までの間に、宅地建物取引業者が要件を満たすリフォームをした一定の既存住宅用家屋を個人が取得・居住し、取得後1年以内に登記を受けた場合に、家屋の所有権の移転登記に対する登録免許税の税率の軽減(2.0%→0.1%)を受けることができます。(一般住宅特例は2.0%→0.3%)
不動産取得税の特例措置
不動産取得税とは、不動産を取得した人に、その不動産の所在する都道府県が課す税金(地方税)です。この特例措置は、宅地建物取引業者が中古住宅を買い取り、住宅性能の一定の向上を図るための改修工事を行なった後、住宅を個人の自己居住用住宅として譲渡する場合、宅地建物取引業に課される不動産取得税を軽減します。
| リフォームの種類と適用可能な制度 | 所得税額の控除 | 固定資産税の減額措置(家屋) | 贈与税の非課税措置 | 登録免許税の軽減 | 不動産取得税の特例措置 | |||
|---|---|---|---|---|---|---|---|---|
| 1年後 | 5年後 | 10年後 | ||||||
| 投資型減税 | ローン型減税 | 住宅ローン減税 | ||||||
| 種類 | ①耐震 | ○ | △※1 | ○ | ○ | ○ | ○ | ○ |
| ②バリアフリー | ○ | ○ | ○ | ○ | ○ | ○ | ○ | |
| ③省エネ | ○ | ○ | ○ | ○ | ○ | ○ | ○ | |
| ④同居対応 | ○ | ○ | △※2 | ― | ― | ― | ― | |
| ⑤増改築等(①~④を除く) | ― | △※1 | ○ | ― | ○ | ○ | ○ | |
※1 一定のバリアフリー、省エネ又は同居対応改修工事と併せて行なう場合に限ります
※2 1号工事又は3号工事に該当する場合に限ります
補助金等の交付を受けるリフォームにおいても税の優遇措置の適用は可能です。
2.制度の併用について
耐震改修、バリアフリー改修、省エネ改修又は同居対応改修などを組み合わせて行なったリフォームの場合は、各制度を併用して適用を受けることができる場合があります。
(1)所得税額の控除の投資型減税のみを適用する場合
(自己資金、又は借入金によりリフォームを行なう場合)
| 所得税額の控除 | 1年控除 | |||||
|---|---|---|---|---|---|---|
| 投資型減税 | ||||||
| 耐震 | バリアフリー | 省エネ | 同居対応 | |||
| 1年控除 | 投資型減税 | 耐震リフォーム | ― | ○ | ○ | ○ |
| バリアフリーリフォーム | ○ | ― | ○ | ○ | ||
| 省エネリフォーム | ○ | ○ | ― | ○ | ||
| 同居対応リフォーム | ○ | ○ | ○ | ― | ||
(2)所得税額の控除のローン型減税又は住宅ローン減税のいずれかを適用する場合
(5年又は10年以上の借入金によりリフォームを行なう場合)
| 所得税額の控除 | 1年控除 | 5年控除 | 10年控除 | |||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 投資型減税 | ローン型減税 | 住宅ローン型減税 | ||||||||
| 耐震 | バリアフリー | 省エネ | 同居対応 | バリアフリー | 省エネ | 同居対応 | 増改築等 | |||
| 5年控除 | ローン型減税 | バリアフリー | ○ | × | × | × | ― | ○ | ○ | × |
| 省エネ | ○ | × | × | × | ○ | ― | ○ | × | ||
| 同居対応 | ○ | × | × | × | ○ | ○ | ― | × | ||
| 10年控除 | 住宅ローン減税 | 増改築等 | ○ | × | × | × | × | × | × | ― |
(3)固定資産税の減額措置
| 固定資産税の減額措置 | 耐震の特例 | バリアフリーの特例 | 省エネの特例 |
|---|---|---|---|
| 耐震の特例 | ― | × | × |
| バリアフリーの特例 | × | ― | ○ |
| 省エネの特例 | × | ○ | ― |
固定資産税の減額措置のバリアフリーの特例又は省エネの特例を適用する場合は、耐震改修の特例を同一年に適用することができませんので、どちらかの特例を選択する必要があります。
制度の併用例
| 併用例 | 居住年 | 最大控除額 | |
|---|---|---|---|
所得税(投資型) 耐震(25万円)+バリアフリー(20万円)+省エネ(25万円)+同居対応(25万円) |
平成26年4月 ~平成31年6月 |
95万円(105万円)※1 | 1年分 |
所得税(ローン型) バリアフリー+省エネ+同居対応 |
平成26年4月 ~平成31年6月 |
総額62.5万円 | 5年分 |
固定資産税 バリアフリー(1/3)+省エネ(1/3) |
平成25年1月 ~平成30年3月 |
減額割合2/3 | 1年度分 |
※1 カッコ内の金額は、太陽光発電を設置する場合
| 併用例 |
|---|
●所得税の控除は固定資産税の減額と併用することができます。 ●自己資金又は借入金によりバリアフリー改修と省エネ改修を併せて行なった場合 ●5年以上の借入金により耐震改修とバリアフリー改修を併せて行なった場合 ●10年以上の借入金により耐震改修、バリアフリー改修、省エネ改修及び同居対応改修を併せて行なった場合 |


 不動産売却後の確定申告は必要・不要?確定申告の流れや必要書類について
 不動産売却の税金はどれくらい?売却益にかかる所得税・消費税・住民税について
 不動産売却を成功させるポイント5つ!売却の流れや税金などの費用についても解説